Osservatorio Cloud 2026: la crescita non basta per essere sovrani
-
Andrea Saltarello
- · October 25, 2026 · 13 min di lettura
9,48 miliardi di euro, il 17% in più rispetto al 2025. La stima del mercato cloud italiano per il 2026 dice che continuiamo a investire, soprattutto per sostenere l’adozione dell’intelligenza artificiale e la cybersecurity. È una buona notizia. Per capire quanto ci stiamo trasformando, però, il totale della spesa non basta.
Venerdì 16 ottobre ho partecipato al convegno annuale dell’Osservatorio Cloud Ecosystem & Sovereignty del Politecnico di Milano. È un appuntamento che aiuta a mettere in prospettiva le esperienze che ciascuno di noi fa con le proprie aziende, i propri clienti e i progetti nei quali è coinvolto. Il mercato nel quale lavoriamo è più grande della porzione che vediamo in prima persona nel nostro quotidiano.
Quest’anno, leggendo i dati, mi sembra emerga soprattutto una tensione: diciamo di volere più autonomia, ma continuiamo a dipendere da pochi fornitori. L’AI rende questi fornitori ancora più centrali, proprio mentre ci chiediamo come recuperare libertà di scelta. Quanta di questa libertà stiamo costruendo davvero?
Dove vanno i soldi del cloud italiano
Dei 9,48 miliardi stimati, circa 6,8 sono Public & Hybrid Cloud, in crescita del 17%. Il resto comprende Virtual & Hosted Private Cloud, circa 1,66 miliardi e un incremento del 19%, e Data Center Automation, circa 1,03 miliardi e un aumento del 13%: la modernizzazione delle infrastrutture aziendali on-premises rientra dunque nel perimetro misurato dall’Osservatorio. Non stiamo contando soltanto fatture dei cloud pubblici.
All’interno del Public & Hybrid Cloud, la distribuzione della spesa è questa.[1]
| Modello di servizio | Spesa 2026 | Quota del comparto | Crescita sul 2025 |
|---|---|---|---|
| IaaS | Circa 3 miliardi € | 44% | +14% |
| SaaS | Circa 2,6 miliardi € | 39% | +20% |
| PaaS | Circa 1,2 miliardi € | 17% | +16% |
Lo IaaS resta la componente maggiore, sostenuta soprattutto da continuità operativa, disaster recovery e macchine virtuali. Il SaaS cresce più rapidamente, spinto dalla sicurezza e dalle applicazioni AI pronte all’uso. Il PaaS beneficia dei servizi AI e Analytics basati su API e degli strumenti per lo sviluppo.
A me colpisce proprio quest’ultima voce: vale meno della metà dello IaaS. Quando parliamo di cloud tra addetti ai lavori, raccontiamo spesso piattaforme gestite e servizi che ci permettono di concentrarci sulle applicazioni, delegando una parte maggiore della gestione infrastrutturale. Poi guardiamo la spesa e scopriamo quanto l’infrastruttura pesi ancora.
Non dedurrei da questo rapporto che tutte le applicazioni debbano diventare PaaS (o addirittura serverless), né che lo IaaS sia una scelta sbagliata: piuttosto, mi interessa la distanza tra il cloud che raccontiamo e quello che compriamo. Spostare un’applicazione su macchine virtuali esterne può avere perfettamente senso; la sua modernizzazione richiede però decisioni ulteriori, che il solo ricorso al cloud non soddisfa.
Il confronto con l’Europa richiede due conti diversi
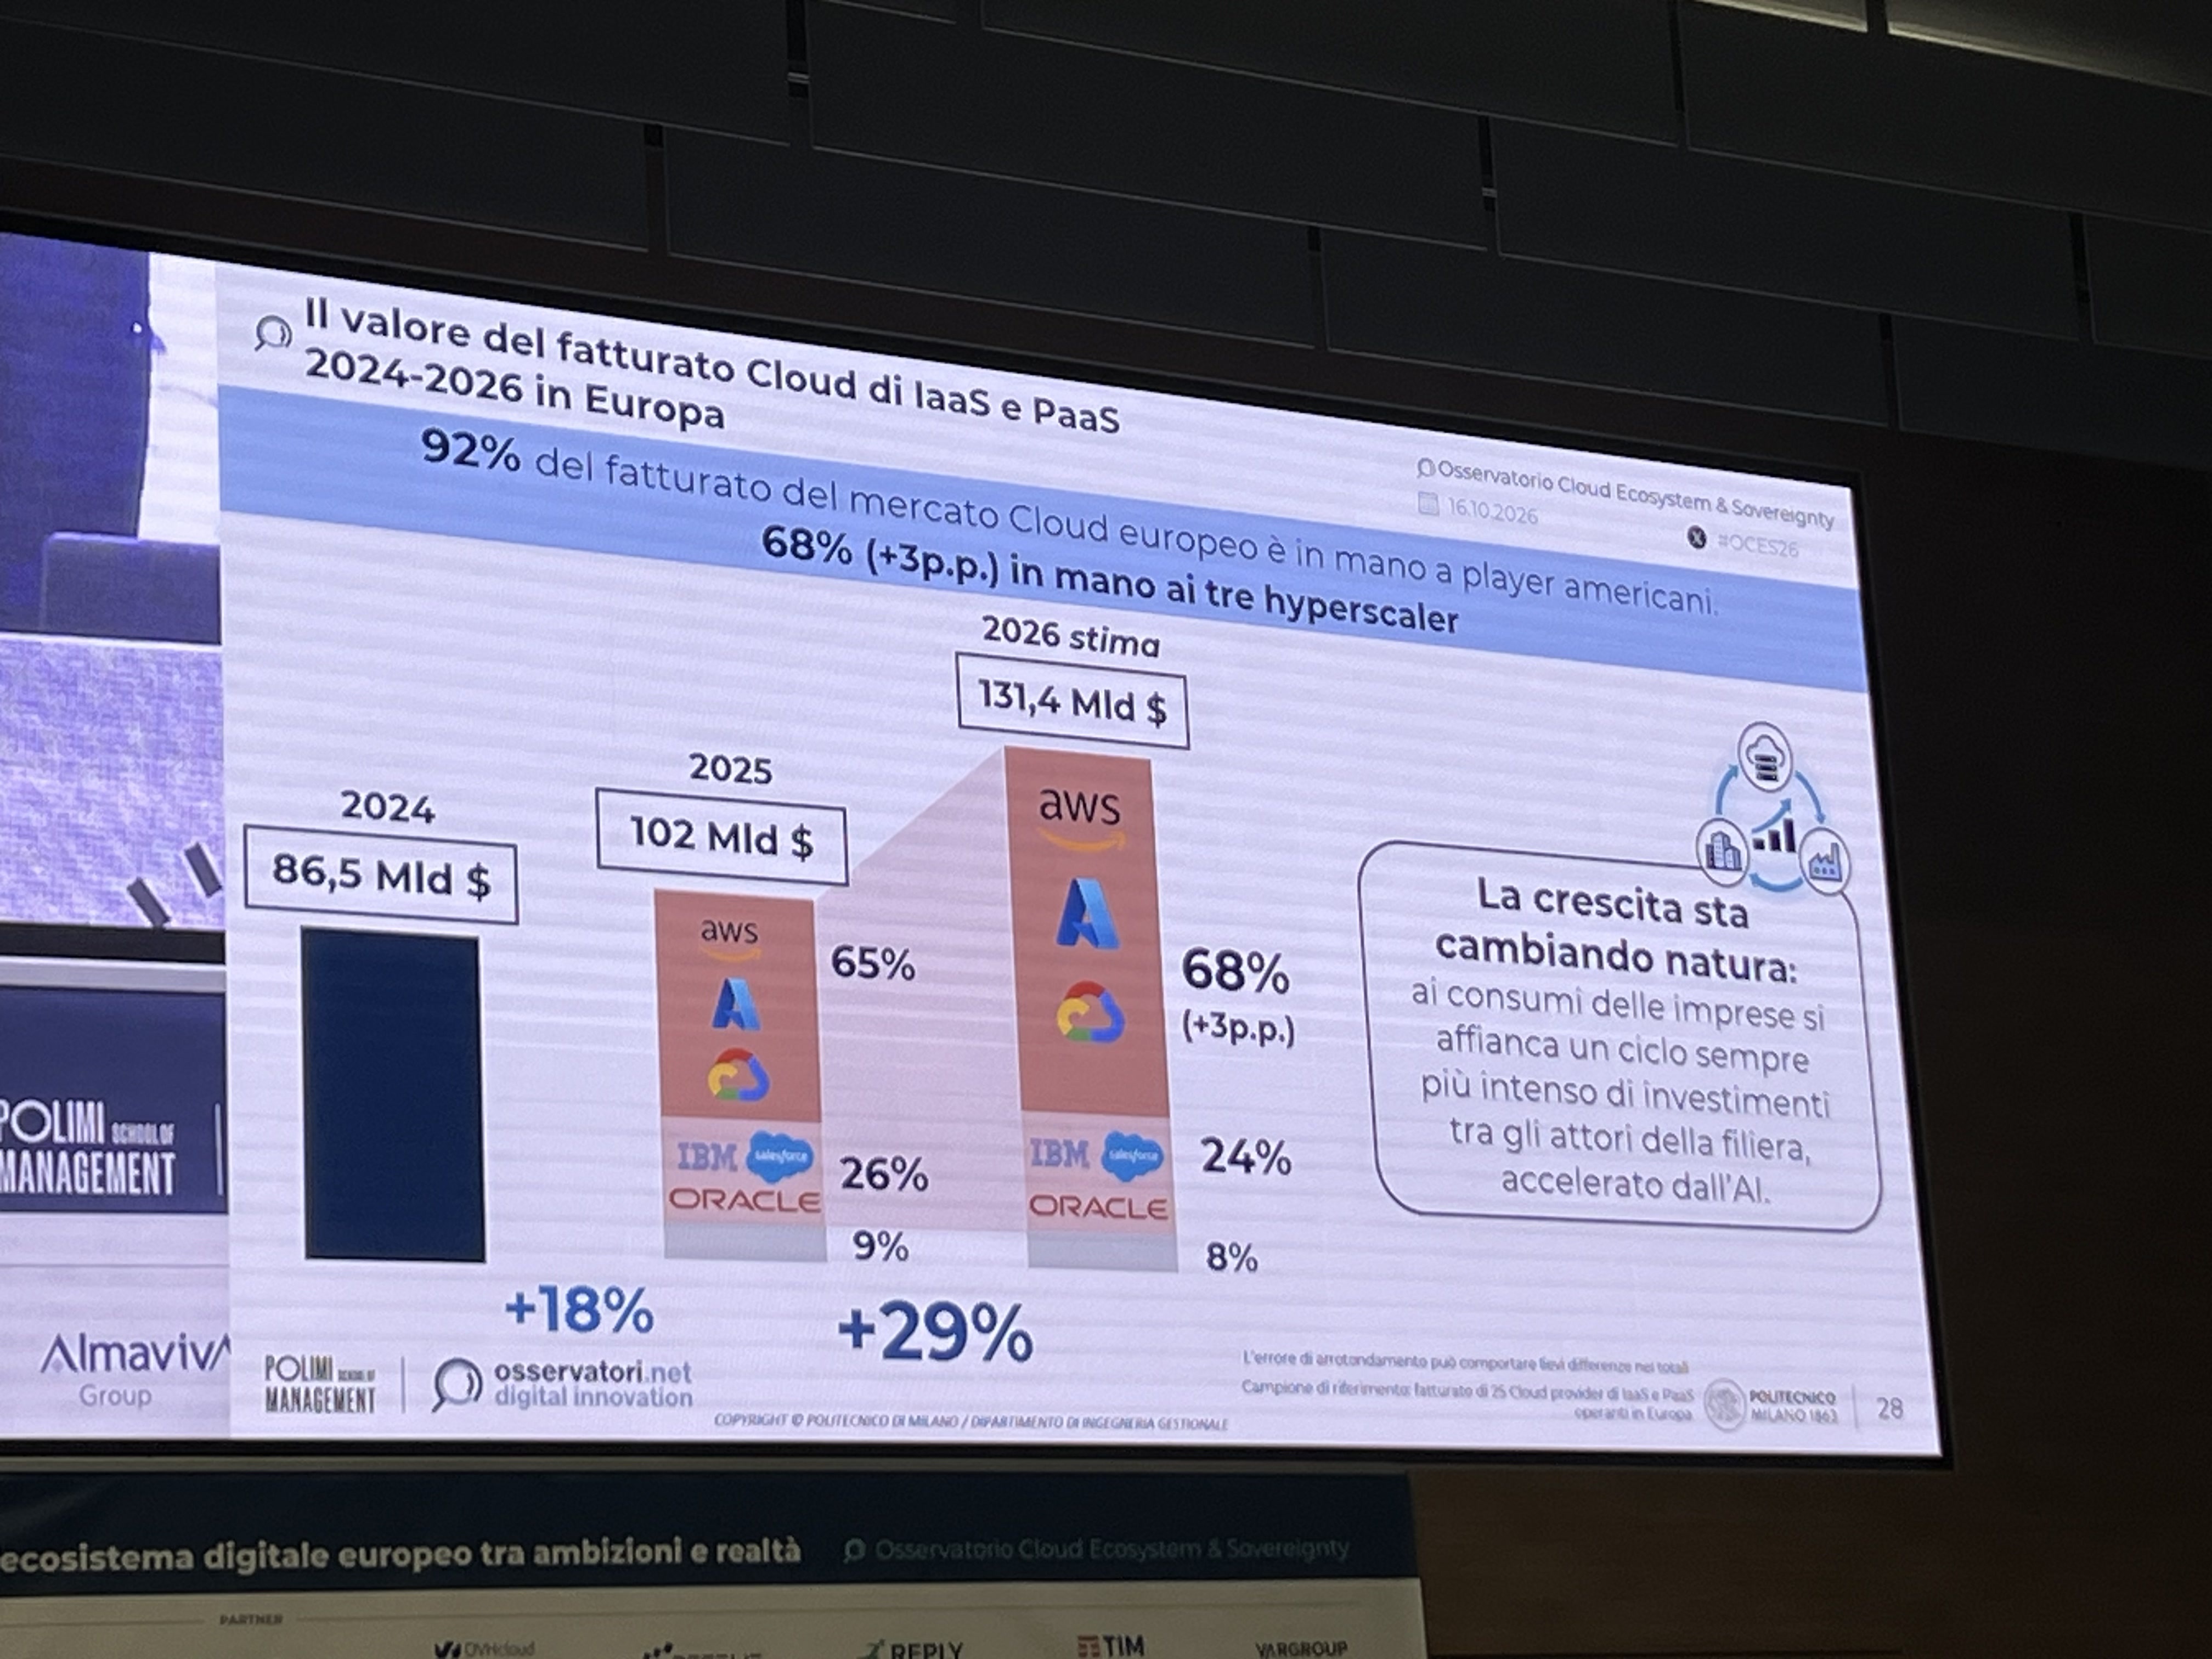
La ricerca stima per il mercato europeo IaaS e PaaS un fatturato di 131,4 miliardi di dollari, in crescita del 29%. Il perimetro geografico include UE27, Regno Unito e Svizzera. Sono dollari, mentre i 9,48 miliardi italiani sono espressi in euro; soprattutto, sono grandezze costruite in modo diverso.
In Italia si misura la spesa delle organizzazioni utilizzatrici, con un perimetro che comprende anche SaaS, private cloud e modernizzazione dei data center. In Europa si ricostruiscono invece i ricavi dei provider IaaS e PaaS, che risentono anche degli investimenti e degli acquisti di capacità lungo la filiera digitale. Il +17% italiano e il +29% europeo non costituiscono quindi una classifica omogenea della velocità di adozione del cloud.
L’Osservatorio legge proprio in questa differenza un segnale: la corsa agli investimenti per l’AI non si è ancora tradotta in una domanda finale altrettanto intensa. È un punto che terrei presente ogni volta che usiamo i miliardi investiti in infrastrutture come prova di quanto l’AI sia già entrata nei processi delle imprese.
Il dato europeo più significativo per la discussione sulla sovranità è un altro: il 92% del fatturato del mercato analizzato fa capo a provider statunitensi; AWS, Microsoft e Google, insieme, ne raccolgono il 68%, tre punti percentuali in più rispetto all’anno precedente. Quel 68% è una quota dell’intero mercato considerato, non del solo 92% americano.[1]
Le imprese tornano a scegliere progetto per progetto
Nella survey italiana l’Osservatorio distingue 130 grandi imprese, tra 250 e 1.000 addetti e con fatturato inferiore a 250 milioni di euro, e 73 grandissime, con oltre 1.000 addetti e fatturato superiore a 250 milioni. Queste ultime sono definite trend-setter perché, più mature nell’adozione del cloud, tendono ad anticipare le dinamiche del mercato.[1]
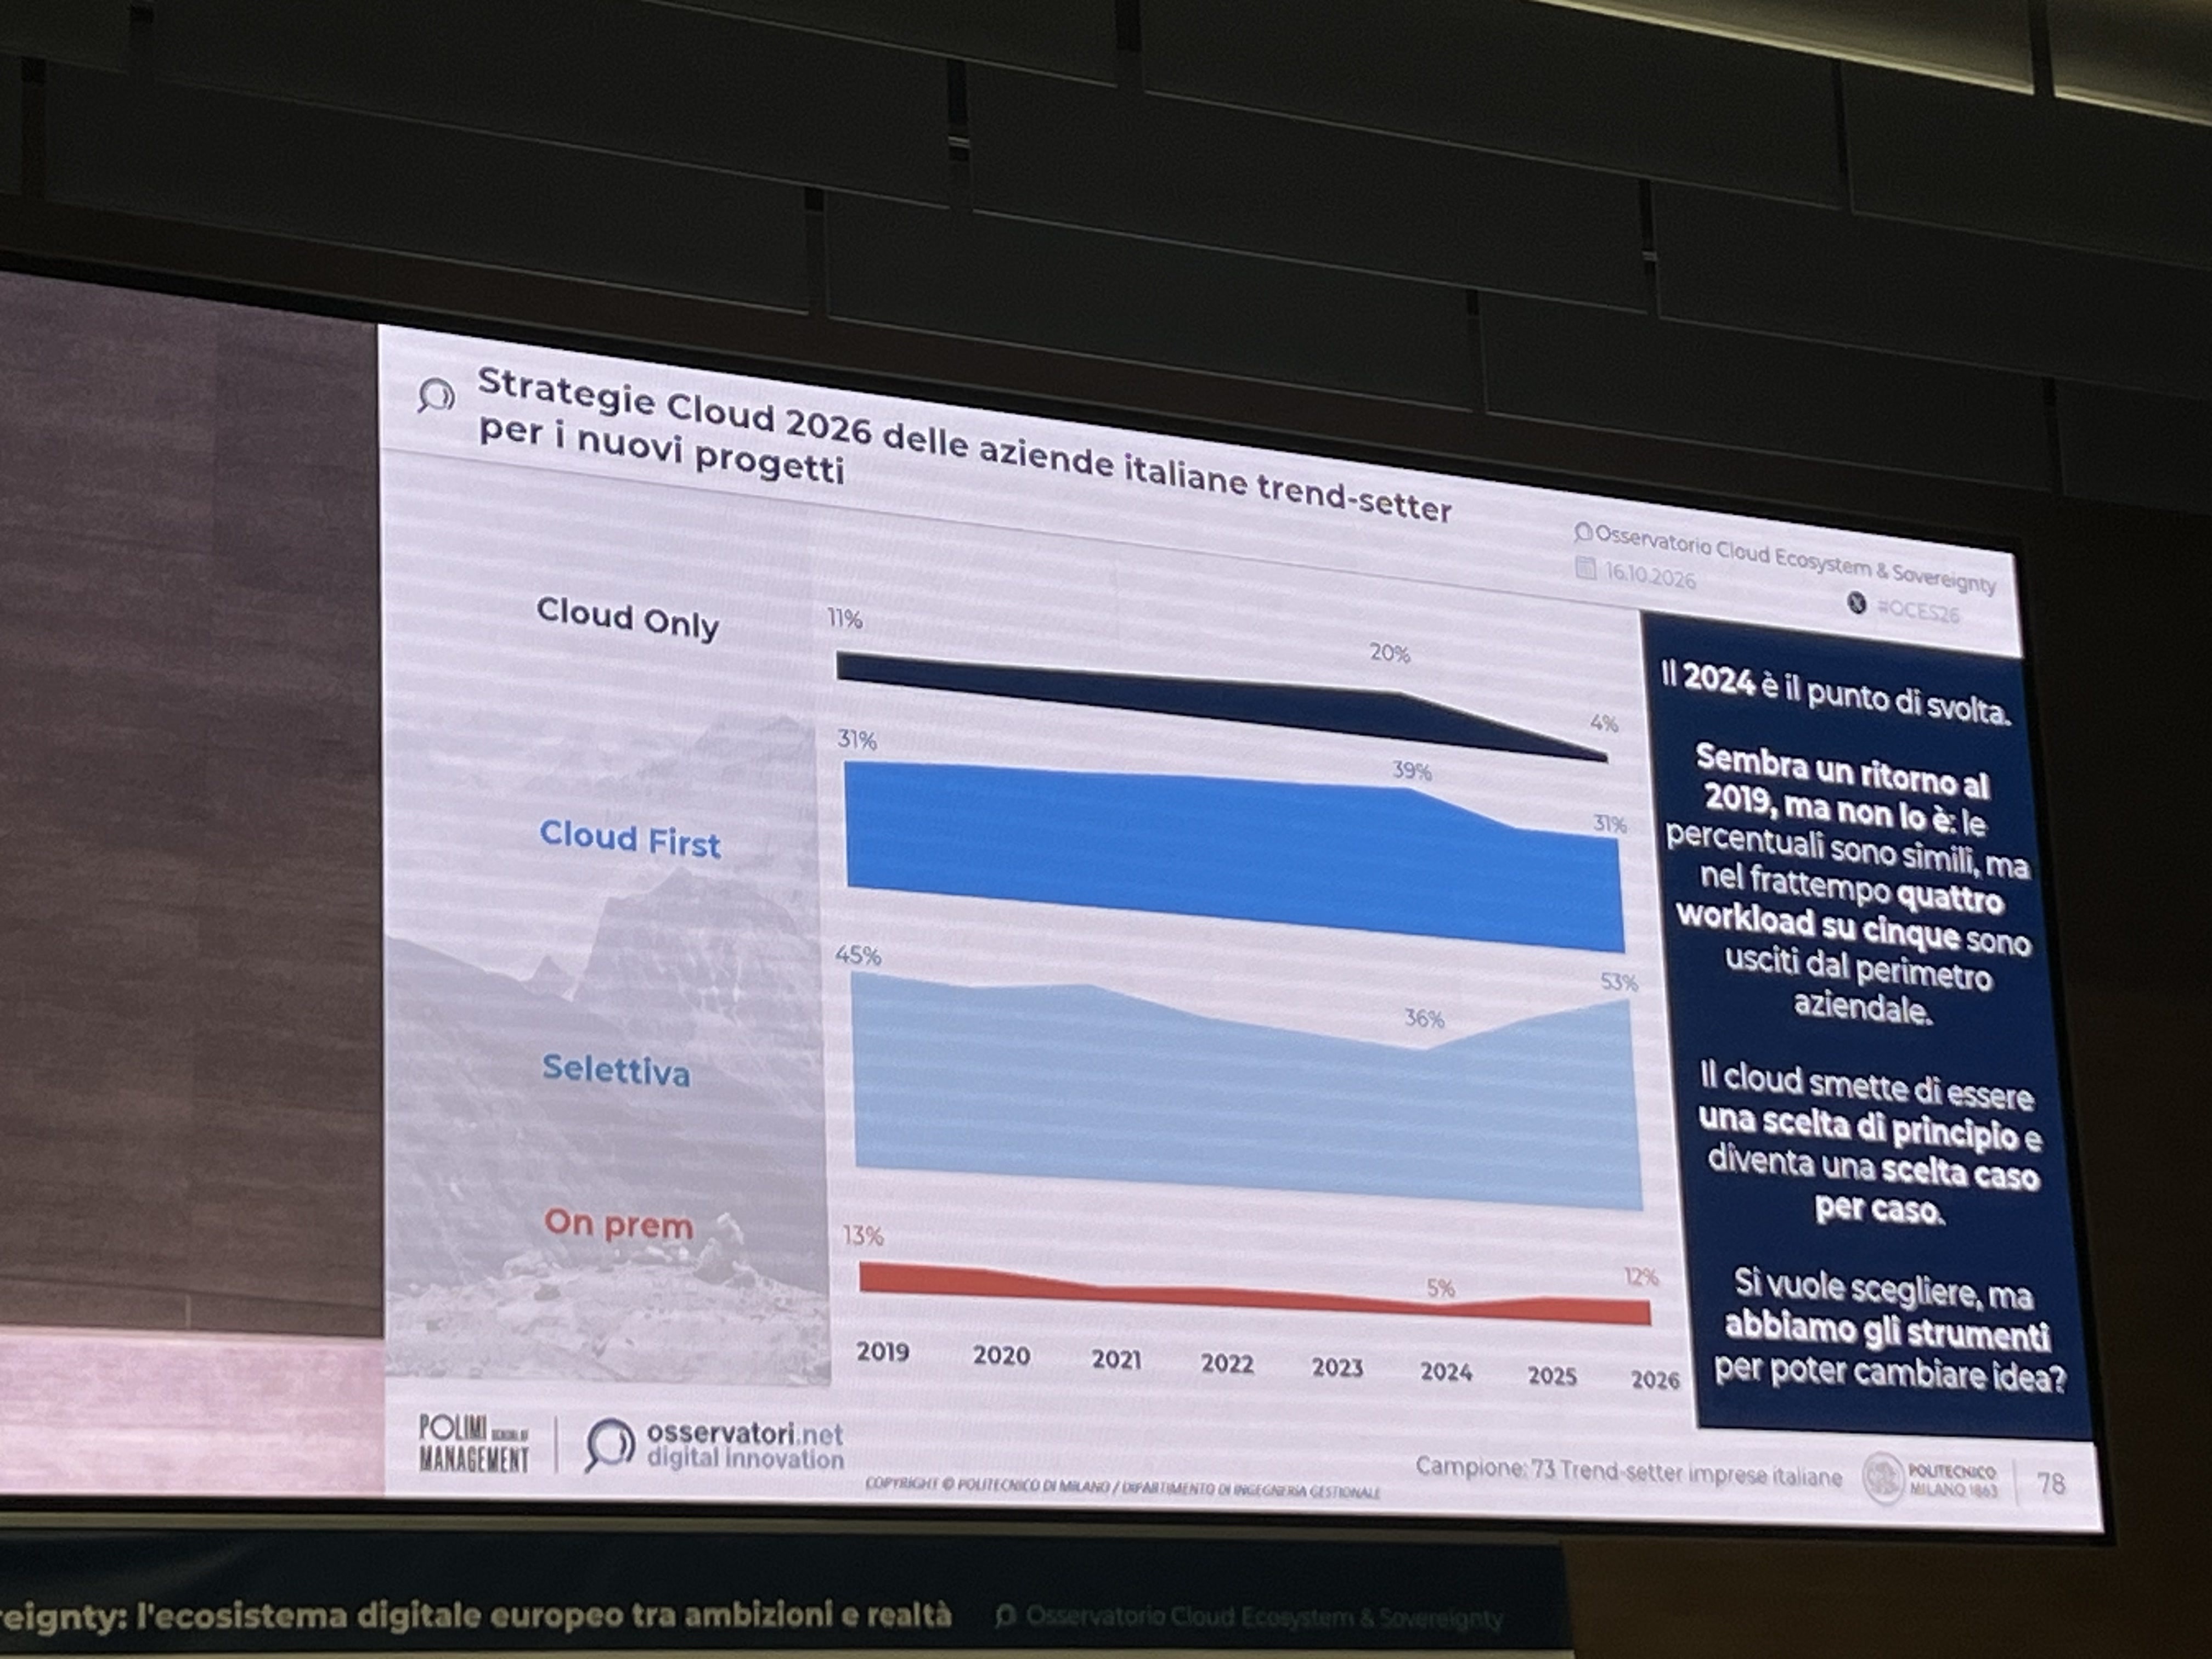
Fra le 73 trend-setter, il 53% dichiara una strategia selettiva per i nuovi progetti. Il cloud first è al 31%, il cloud only al 4%, l’approccio on-premises al 12%.[2]
Leggo questa distribuzione come un segnale di maturazione. Si valuta dove abbia senso eseguire un determinato carico, invece di trattare la sua destinazione come una decisione già presa. È un cambio di approccio che richiede di conoscere costi, requisiti e vincoli delle alternative.
Nello stesso campione l’Hybrid Cloud è adottato dall’80% delle imprese e il Multi Cloud dal 46%. La presenza di più ambienti, da sola, non ci dice però quanto un’applicazione sia trasferibile. Possiamo avere contratti con tre provider e dipendere da ciascuno per servizi diversi, senza essere in grado di spostare agevolmente nessuno di quei servizi.
Per come la vedo, la libertà di scelta va verificata sul singolo sistema. Avere un secondo fornitore nell’elenco degli acquisti è relativamente semplice. Disporre di un’alternativa utilizzabile quando cambia il prezzo, il servizio o il rischio che siamo disposti ad accettare è un lavoro architetturale e organizzativo.
La sovranità oltre l’indirizzo del data center
Anche il campione italiano mostra una dipendenza marcata. I grandi provider statunitensi assorbono il 78% della spesa IaaS e PaaS delle organizzazioni intervistate: l’86% fra le trend-setter e il 74% fra le grandi imprese. Sono quote del campione e di quei servizi, non percentuali da applicare all’intero mercato italiano da 9,48 miliardi.
Qualcosa si muove: il 63% delle trend-setter e il 55% delle grandi imprese dichiara di aver già intrapreso azioni per aumentare l’autonomia. Fra le scelte rilevate ci sono provider europei per i nuovi progetti, applicazioni più facilmente migrabili e offerte di cloud sovrano di operatori extra-UE.
Il limite emerge quando si approfondisce che cosa intendano le imprese per sovranità. Il 70% delle organizzazioni del campione la riconduce quasi esclusivamente alla residenza del dato, prestando meno attenzione al controllo logico e alla giurisdizione cui è soggetto il fornitore.[1]
Sapere dove si trovano i dati è necessario, ma lascia aperte domande molto concrete. Chi può accedervi? Chi controlla i sistemi che li elaborano? Quanto lavoro serve per continuare a usarli altrove? Se ci fermiamo alla posizione geografica del data center, rischiamo di considerare risolto un problema del quale abbiamo verificato soltanto una parte.
Questo vale anche per le offerte definite sovrane. Il report descrive come gli hyperscaler stiano rispondendo con infrastrutture europee, controlli locali e partnership. Le valuterei per le garanzie e i limiti della singola offerta. Il nome commerciale non sostituisce l’esame di chi governa il servizio e delle dipendenze che rimangono.
Le alternative europee passano anche da operatori specializzati. L’italiana Cubbit, per esempio, propone storage a oggetti geo-distribuito compatibile con S3, disponibile sia come servizio sia come software da eseguire sulle infrastrutture scelte dal cliente.[3] È un modo di costruire un’alternativa su uno specifico componente, senza dover replicare l’intero catalogo di un hyperscaler. La compatibilità va poi verificata rispetto alle funzionalità che l’applicazione utilizza davvero.
C’è poi un compromesso che conosce bene chi progetta software. Un servizio gestito può alleggerire il lavoro del team e accelerare un progetto; però, quanto più l’applicazione dipende dalle sue funzionalità specifiche, tanto più va studiato che cosa comporterebbe sostituirlo. Rinunciare a quei vantaggi per una portabilità astratta può essere costoso. Accettare la dipendenza senza valutarla può esserlo altrettanto.
Sul piano normativo, l’EU Data Act, il regolamento dell’Unione Europea sui dati, introduce obblighi per facilitare il passaggio fra fornitori e l’interoperabilità dei servizi di elaborazione dati.[4] È un sostegno alla possibilità di cambiare. Resta a noi verificare come trasferire l’applicazione concreta, con quali modifiche e con quale impatto operativo.
L’AI porta domanda e nuove dipendenze
Per gli applicativi AI, il modello più diffuso rilevato dalla ricerca è il SaaS: lo indica il 52% delle grandi imprese e il 46% delle trend-setter. Fra queste ultime trovano spazio anche lo sviluppo su PaaS, al 21%, e gli approcci ibridi fra public cloud e infrastruttura privata, al 9%.[1]
La facilità con cui si attiva un’applicazione pronta all’uso aiuta a sperimentare. Il report segnala però anche rischi di Shadow AI e difficoltà nel governo dei costi. Introdurre uno strumento è un passaggio; decidere quali dati possa trattare e come misurarne il valore richiede un lavoro che l’attivazione del servizio non svolge al posto nostro.
La stessa preoccupazione era emersa nel report 2026, che abbiamo presentato ad AI Conf 2026, del nostro Osservatorio AI: il 50% dei rispondenti indicava l’aumento dei costi API dei cloud provider come timore principale per il 2026-2027, il 19% il vendor lock-in.[5] Il nostro campione, composto prevalentemente da aziende orientate alla tecnologia, non è rappresentativo delle imprese italiane e non è direttamente confrontabile con quello dell’Osservatorio Cloud.
Nel suo articolo per la Improove Gazette, Luca Annunziata mette questi timori in relazione con gli altri risultati del nostro report: progetti che restano fermi in sperimentazione, difficoltà nel misurarne il valore e governance che fatica a tenere il passo.
Leggi l’analisi del nostro report sull’adozione dell’AI in Italia
Anche la crescita del private cloud va letta in questo contesto. L’Osservatorio la collega sia alle esigenze di controllo dei dati e dei carichi critici, anche in relazione al quadro normativo, sia alla necessità di governare costi AI che nel public cloud a consumo possono risultare onerosi e poco prevedibili. Non ne ricaverei una convenienza universale del privato: cambia il carico, cambia il conto da fare.
Il rischio che vedo è aggiungere nuovi servizi AI a dipendenze che non abbiamo ancora imparato a governare. Se vogliamo più autonomia, questa valutazione deve entrare nel progetto mentre scegliamo come realizzarlo, quando abbiamo ancora spazio per modificare l’architettura.
Nel keynote «Oltre l’hype: stato dell’adozione dell’AI in Italia» della track executive di AI Conf 2026, abbiamo commentato i risultati del nostro Osservatorio AI e le loro conseguenze per le scelte tecnologiche e organizzative delle imprese.
L’open source richiede un impegno che il download non copre
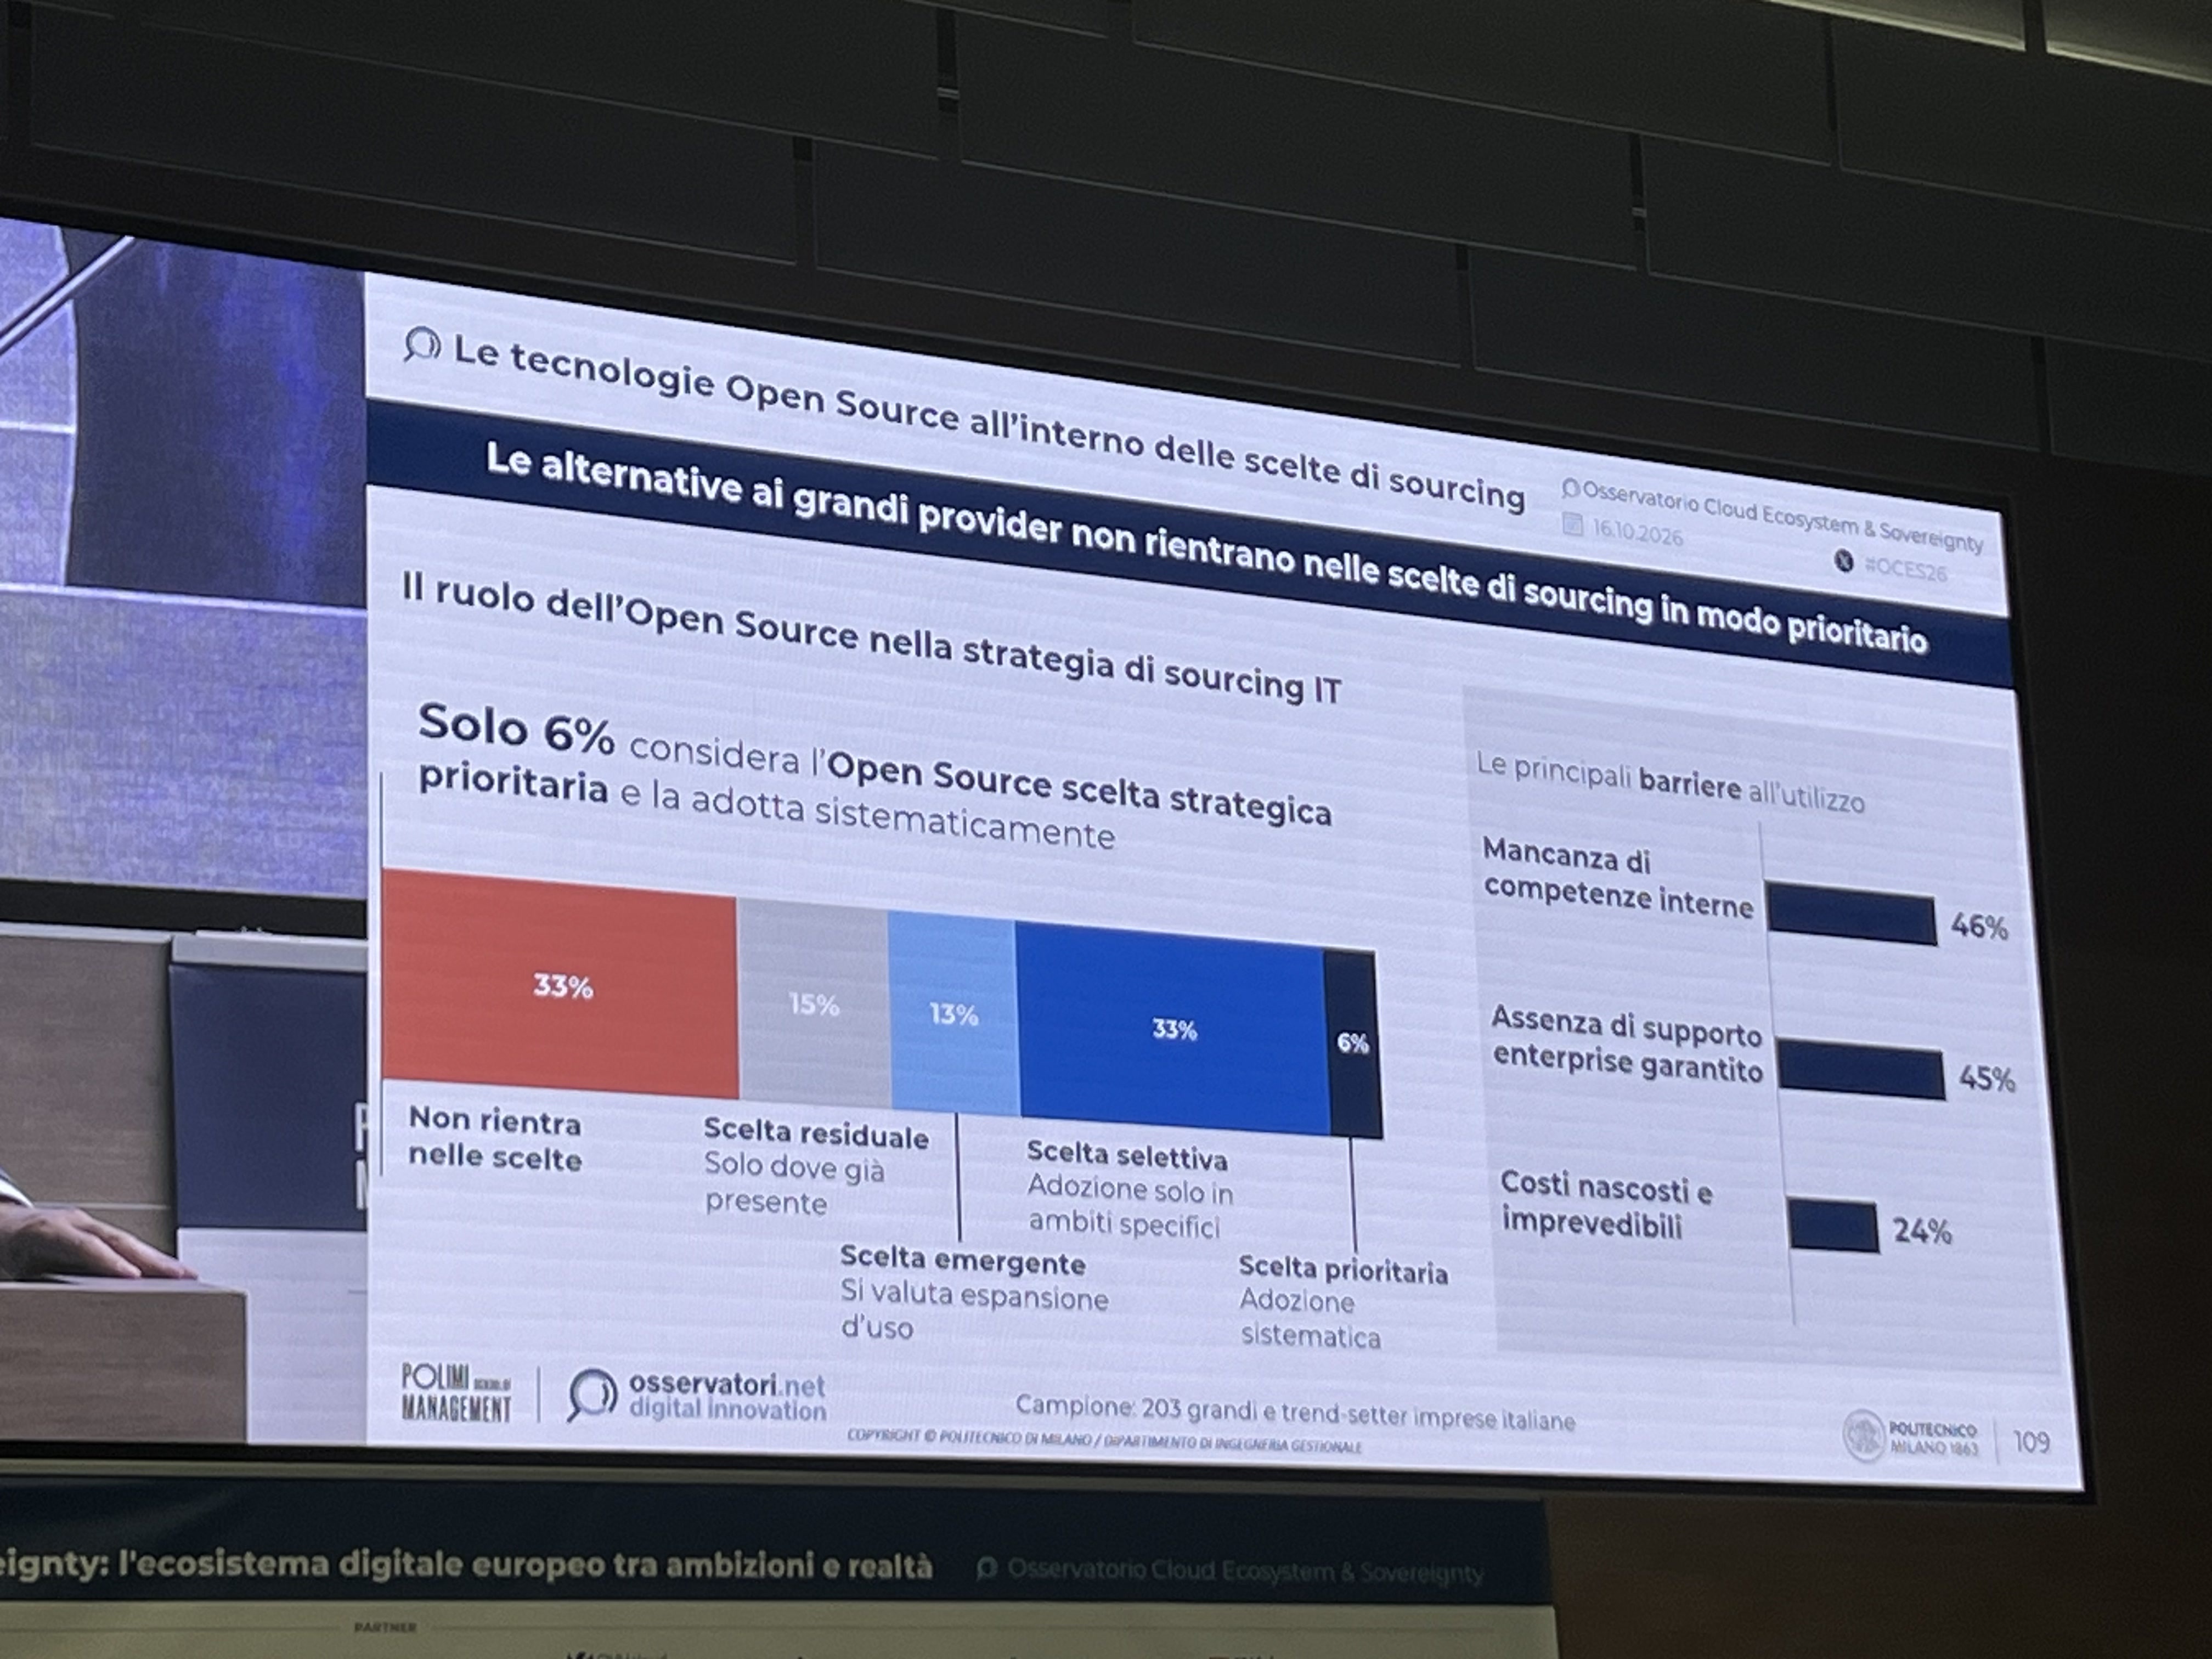
Un altro dato merita attenzione. Nelle slide del convegno soltanto il 6% delle 203 organizzazioni considera l’open source una scelta strategica prioritaria e lo adotta sistematicamente. Il report dettaglia i due gruppi: il 2% delle trend-setter e il 7% delle grandi imprese.[1][2]
Questi numeri descrivono il ruolo dell’open source nelle scelte di sourcing, non la sua presenza nei sistemi aziendali. Fra le barriere dichiarate ci sono la carenza di competenze interne e l’assenza di un supporto enterprise adeguato. È un limite molto pratico all’idea che basti avere accesso al codice per essere autonomi.
Il sorgente disponibile apre possibilità importanti. Per esercitarle servono persone capaci di capire il software, mantenerlo e gestirlo, oppure un’offerta professionale che si assuma responsabilità chiare.
In Europa questa offerta esiste già, su scale e ambiti diversi: ad esempio, SUSE propone soluzioni open source con supporto enterprise per Linux e Kubernetes; l’italiana Clastix sviluppa progetti open source (usati da player quali NVIDIA e Mistral) come Capsule e Kamaji per la gestione di ambienti Kubernetes, affiancandovi servizi di supporto professionale.[6][7] Il tema, quindi, è anche quanto sappiamo valutare queste possibilità e inserirle nelle nostre scelte di sourcing.
Capisco l’azienda che vuole un interlocutore contrattuale al quale rivolgersi quando qualcosa non funziona. Mi preoccupa, invece, una selezione dei prodotti che finisca sostanzialmente per privilegiare la possibilità di attribuire a qualcuno il danno. Sarebbe auspicabile che la capacità di governare il sistema pesasse almeno quanto la possibilità di chiedere conto del suo malfunzionamento.
La capacità di cambiare va costruita prima che serva
Il report descrive un mercato che cresce e imprese che cominciano a riconsiderare scelte date per scontate. L’interesse per la sovranità ha già prodotto alcune azioni, ma si confronta con una concentrazione elevata e con competenze ancora insufficienti a sostenere tutte le alternative desiderate.
Per un CIO o un architect, io partirei da una verifica molto concreta: per i sistemi più importanti, sappiamo quali dipendenze abbiamo accettato e che cosa comporterebbe cambiarle? Possiamo scegliere di mantenerle, anche a lungo, se i vantaggi lo giustificano. Dovremmo però conoscere il prezzo dell’alternativa e avere le competenze per valutarla.
Dire che vogliamo meno lock-in è facile. Finanziare le competenze, il supporto e le scelte architetturali che permettono di ridurlo è più impegnativo. Se rinviamo quel lavoro ogni volta che arriva il prossimo progetto urgente, anche l’anno prossimo torneremo a parlare della sovranità che costruiremo l’anno successivo.
Come leggere i dati
I valori di mercato per il 2026 sono stime presentate il 16 ottobre, non consuntivi di fine anno. La quantificazione italiana combina rilevazioni della spesa delle organizzazioni utilizzatrici, dati dei fornitori e fonti secondarie. Quella europea riguarda IaaS e PaaS e ricostruisce i fatturati di 6 provider extra-UE e 19 provider UE, nel perimetro UE27 più Regno Unito e Svizzera.
Le percentuali sui comportamenti aziendali tratte dalla ricerca dell’Osservatorio Cloud si riferiscono alla survey italiana sulle 203 grandi e grandissime organizzazioni dei due gruppi descritti sopra. Le risposte descrivono pratiche e valutazioni dichiarate da quei partecipanti; non sono automaticamente generalizzabili alle PMI o a tutte le imprese italiane e non misurano l’efficacia delle azioni intraprese. La composizione per dimensione, settore e maturità cloud va tenuta presente nell’interpretazione dei risultati. La ricerca comprende anche ulteriori survey, interviste, casi di studio e workshop; i relativi campioni non vanno confusi con quello qui citato.
I dati sui timori per i costi API e il lock-in provengono invece dal report 2026 del nostro Osservatorio AI. Le risposte sono state raccolte tra maggio e giugno 2026 presso profili decisionali e tecnici di aziende prevalentemente orientate alla tecnologia. È una rilevazione distinta, non rappresentativa del mercato nazionale, richiamata per il tema affrontato e non per confrontare direttamente le percentuali delle due ricerche.
Fonti
- Osservatorio Cloud Ecosystem & Sovereignty del Politecnico di Milano, Cloud & Sovereignty: l’ecosistema digitale europeo tra ambizioni e realtà, ottobre 2026. Booklet distribuito al convegno: pp. 9–14 per mercato, sovranità e AI; pp. 19–24 per campioni e metodologia. Brochure per l’agenda del 16 ottobre. Pagina ufficiale del convegno: Convegno e materiali della ricerca
- Presentazione dei risultati del 16 ottobre 2026, slide 28 per il mercato europeo, 78 e 79 per le strategie cloud e 109 per l’open source, documentate nelle fotografie di Andrea Saltarello. Fonte e copyright © Politecnico di Milano – Dipartimento di Ingegneria Gestionale.
- Cubbit, pagine ufficiali DS3 Cloud e DS3 Composer, per l’object storage geo-distribuito compatibile con S3, le modalità di erogazione e la sede italiana. Consultate il 24 ottobre 2026. DS3 Cloud · DS3 Composer
- Commissione europea, Data Act explained, capitolo VI sul passaggio fra fornitori di servizi di elaborazione dati. Consultato il 24 ottobre 2026: Data Act explained
- Osservatorio AI di Improove, Oltre l’hype: lo stato dell’adozione dell’AI in Italia, report presentato ad AI Conf 2026, sezione 8 Prospettive 2026/2027. Rilevazione maggio-giugno 2026, campione prevalentemente orientato alla tecnologia e non rappresentativo dell’universo delle imprese italiane. Approfondimento di Luca Annunziata, 16 luglio 2026: Adozione dell’AI in Italia nel 2026: i dati oltre l’hype. Keynote di Andrea Saltarello e Antonello Mantuano: Oltre l’hype: stato dell’adozione dell’AI in Italia
- SUSE, Open Source Project Portal e Support and Maintenance for Rancher Prime, per l’offerta open source e il supporto enterprise; pagina Contact Us per la sede in Lussemburgo. Fonti aziendali consultate il 24 ottobre 2026. Progetti open source SUSE · Supporto Rancher Prime · Sede SUSE
- Clastix, About Clastix e Pricing, per la sede italiana, i progetti open source Capsule e Kamaji e l’offerta di supporto professionale. Fonti aziendali consultate il 24 ottobre 2026. Profilo Clastix · Progetti e supporto Clastix Per i riferimenti a NVIDIA e Mistral: comunicato Clastix del 24 settembre 2026
Per consultare una sintesi pubblica dei risultati: Comunicato ufficiale dell’Osservatorio del 16 ottobre 2026
Ultimi articoli
-
È solo questione di soldi: quanto costano DeepSeek V4 e Kimi K3 nel 2026
-
Colibrì fa girare un modello AI da 744 miliardi di parametri con 25 GB di RAM
-
Adozione dell'AI in Italia nel 2026: i dati oltre l'hype
-
Il cloud non è finito. È finita la sua gravità favorevole.
-
L’AI italiana non ha un problema di eccellenze, ma di sistema